À retenir : – disponibilité limitée à certaines cartes de crédit – marché indien dominé par l’upi – besoin d’intégration avec d’autres banques pour élargir l’accès – expérience utilisateur basée sur la sécurité et la tokenisation – lancement stratégique ciblant une clientèle premium
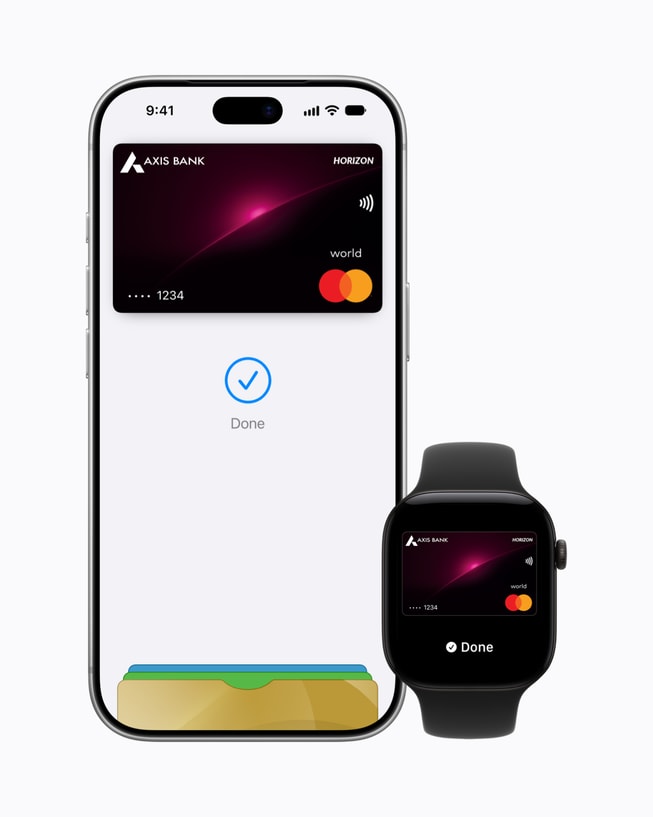
Apple Pay a fait son entrée en Inde le 30 septembre, près de douze ans après son lancement initial aux États-Unis. Cependant, cette arrivée ne s’accompagne pas de la force et de l’infrastructure habituellement associées à ce service qui est déjà présent dans plus de 90 pays. En effet, seuls les détenteurs de cartes de crédit Visa ou Mastercard émises par Axis Bank peuvent bénéficier du service pour le moment, tandis que RuPay ainsi que d’autres grandes banques indiennes sont toujours absents. Ce lancement limité souligne les défis qu’Apple doit relever pour s’imposer sur un marché où l’UPI (Unified Payments Interface) structure déjà les pratiques quotidiennes.
**Une ouverture restreinte mais significative**
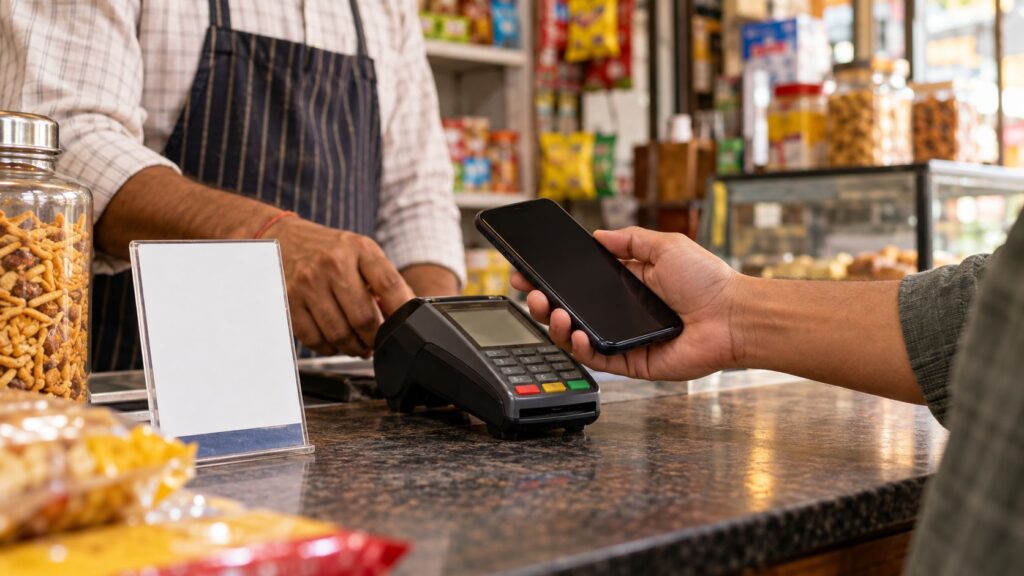
Dans son annonce, Apple décrit une utilisation immédiate en magasin, sur des applications ou même sur le Web via un iPhone, un iPad ou une Apple Watch ; la compatibilité avec le Mac devrait suivre prochainement. La société indique avoir collaboré avec plusieurs prestataires de paiement comme Paytm et Razorpay pour rendre ce service disponible auprès d’un large éventail de commerçants. Toutefois, l’accès au service reste limité à une niche spécifique du marché : il nécessite qu’une carte ait été émise par Axis Bank et soit compatible avec Visa ou Mastercard. Les cartes RuPay soutenues par le gouvernement indien ne peuvent pas être utilisées.
Selon des données provenant de la banque centrale relayées par Reuters, Axis comptait seulement 16,3 millions de cartes de crédit en circulation en août parmi un total national d’environ 124 millions. Bien sûr, tous ces clients n’ont pas nécessairement un appareil Apple compatible ni des cartes éligibles à utiliser le Wallet.
Il est donc essentiel d’analyser deux aspects différents : d’une part, l’acceptation potentielle qui pourrait être large grâce aux terminaux sans contact et aux intégrations réalisées par les commerçants concernés ; mais d’autre part, la réalité du nombre réduit d’utilisateurs pouvant inscrire leur carte dans Wallet.
**Un environnement concurrentiel déjà établi**
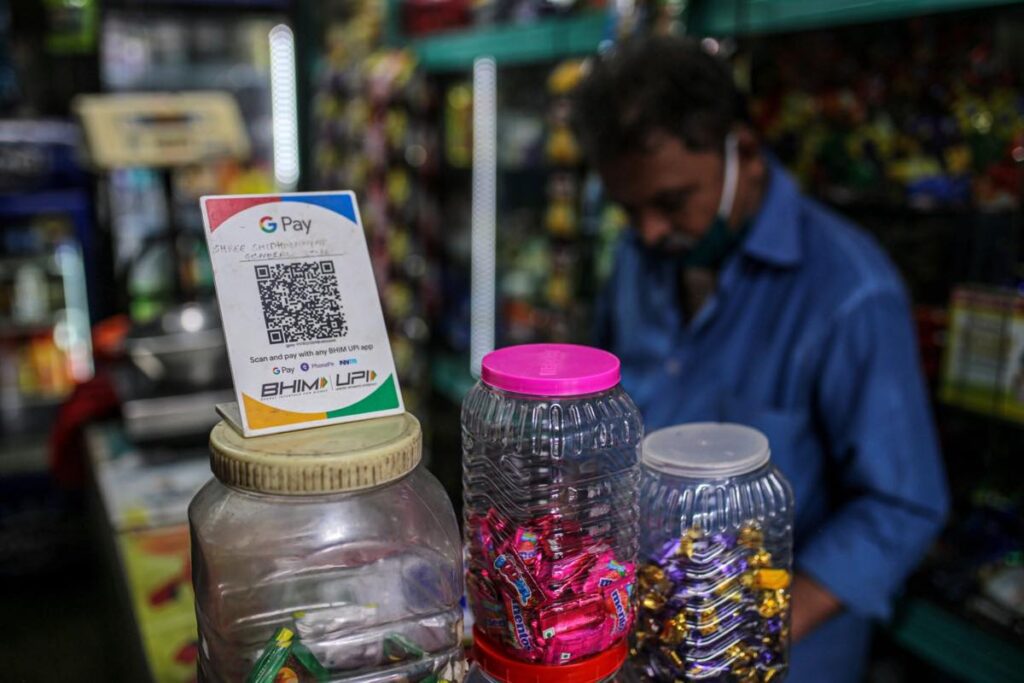
À travers divers marchés dans le monde entier, Apple Pay a souvent modernisé des gestes existants tels que remplacer les cartes physiques par un jeton stocké sur l’appareil. Cependant, en Inde c’est essentiellement via l’UPI que le passage aux paiements mobiles a été marqué : cette infrastructure connecte directement des comptes bancaires et permet également des paiements via QR code tout en étant accessible pour diverses applications.
Les statistiques montrent qu’en août 2026 seulement (dans un futur hypothétique), près de 24 milliards transactions UPI auraient eu lieu impliquant environ 752 banques participantes. Le FMI a désigné l’UPI comme le plus grand système mondial rapide au niveau des paiements détaillés en volume grâce à son interopérabilité réussie entre différentes plateformes. Pour beaucoup d’utilisateurs indiens habitués à utiliser UPI efficacement via QR code chez différents commerçants sans nécessiter un terminal spécifique NFC, cela constitue moins d’incitation à adopter encore davantage Apple Pay.
Il est donc important noter que cette arrivée ne représente pas véritablement une compétition directe ; plutôt qu’une simple application supplémentaire face à UPI qui fonctionne plutôt comme une infrastructure bancaire ouverte permettant plusieurs interfaces.
**Une clientèle premium ciblée**
Malgré ses limitations initiales sur certains segments du marché indien – principalement ceux disposant déjà des appareils compatibles –, cet aspect stratégique peut présenter néanmoins une réelle logique commerciale pour Apple. Actuellement la clientèle possédant un iPhone est encore minoritaire mais se concentre largement parmi ceux ayant les revenus élevés qui voyagent fréquemment et utilisent volontiers leurs cartes premium lors des achats.
Ainsi même si Wallet ne sera pas forcément autonome dès son lancement face aux autres solutions disponibles – notamment parce qu’il dépend aussi fortement du bon déroulement transactionnel – il pourrait renforcer encore davantage l’utilisation quotidienne autour du matériel proposé par Apple tout en représentant aussi un outil supplémentaire attrayant pour améliorer la gestion financière quotidienne au sein même de cet écosystème bien compris par ses utilisateurs fidèles.
En somme alors qu’Apple doit convaincre plusieurs autres grands noms bancaires tels que HDFC Bank et ICICI Bank puis ajouter RuPay si elle veut élargir nettement sa portée potentielle ; chaque nouvelle intégration comportera ses propres enjeux techniques ainsi que commerciaux inhérents… Ceci dit on observera attentivement si elle réussira réellement à se retirer progressivement vers une adoption plus générale où Wallet se convertira non seulement comme moyen pratique expressif mais bel effort ambitieux innovant au sein même du vaste panorama monétaire indien actuel !
Le défi majeur étant alors finalement comment concilier innovation portée locale établie tout autant que sa proposition unique face habitude bien ancrée parmi utilisateurs diversifiés là-bas – sachant bien entendu combien cela exigera temps !