À retenir : – Morgan Stanley rehausse l’objectif de cours pour Apple à 315 dollars – Une vision positive sur les revenus malgré des coûts élevés – Prévisions de bénéfices en hausse pour l’exercice fiscal 2027 – Anticipation de livraisons d’iPhone supérieures aux attentes – Progrès dans les investissements d’Apple dans l’intelligence artificielle
**AAPL : Morgan Stanley revoit à la hausse son objectif de cours pour Apple et évoque une année 2026 cruciale**
La banque d’investissement Morgan Stanley a considérablement ajusté à la hausse son objectif de cours pour l’action Apple (AAPL), tout en maintenant sa recommandation de Surpondérer. Cette décision témoigne d’une vision optimiste grandissante envers la firme de Cupertino, soutenue par des prévisions de revenus revues positivement malgré un contexte économique avec des coûts plus élevés.
Dans sa récente analyse, Morgan Stanley fixe désormais un nouvel objectif de 315 dollars par action, en hausse par rapport aux 305 dollars précédemment établis. Cette augmentation de 3 % repose sur une révision à la hausse des bénéfices anticipés pour l’exercice fiscal 2027, avec un bénéfice par action estimé à 9,83 dollars contre 9,55 dollars auparavant.
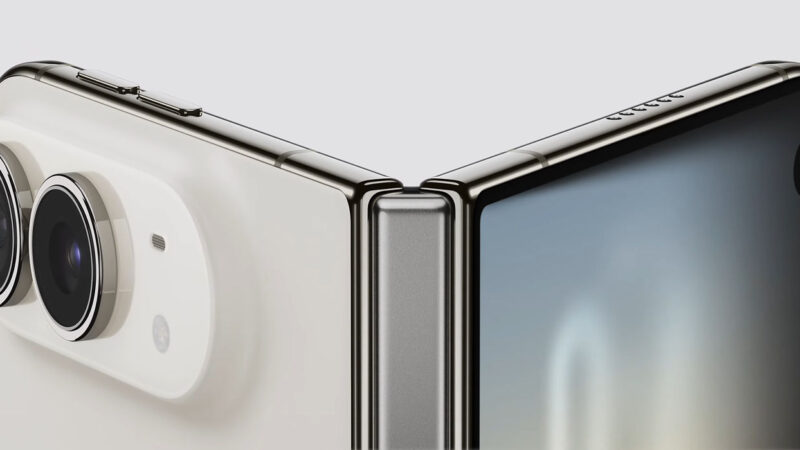
Les analystes s’attendent également à ce que les livraisons d’iPhone dépassent légèrement les prévisions initiales. Bien que le cycle de renouvellement des smartphones semble s’allonger et que les utilisateurs gardent leurs appareils plus longtemps, cela ne devrait pas freiner significativement la dynamique globale des ventes. L’année 2026 devrait marquer le lancement du premier iPhone pliable ainsi que des lunettes améliorées grâce à l’intelligence artificielle et peut-être d’un Apple Vision Air plus léger et abordable. De quoi dynamiser encore davantage les ventes.
En revanche, Morgan Stanley prévoit une baisse de la marge brute d’environ 130 points de base, principalement due aux hausses des coûts liés aux composants mémoire. Cependant, cette pression pourrait être partiellement atténuée par une augmentation des revenus résultant d’ajustements tarifaires face à l’inflation sur les matières premières.
Enfin, la banque souligne que les investissements accrus qu’Apple consacre à l’intelligence artificielle devraient engendrer une augmentation des dépenses opérationnelles. Malgré ces défis potentiels, le titre conserve un potentiel significatif de progression avec une valorisation qui laisse entrevoir une marge d’augmentation à deux chiffres comparée aux niveaux actuels